
Kfz-Versicherung wechseln
So gehen Sie beim Versicherungswechsel Schritt für Schritt vor.


Der passende Schutz für Ihr Auto aus der Sparkassen Finanzgruppe. Berechnen Sie jetzt Ihren Beitrag.
Online versichern. Persönlich für Sie da.
AutoPremium: Bestnote von Franke & Bornberg.¹
5 % Rabatt bei Online-Abschluss.²
Entscheidend für die Wahl Ihrer Versicherung ist, welche Schäden Sie an Ihrem Auto Sie selbst bezahlen können oder möchten. Eine Kfz-Haftpflicht allein kann genügen, wenn Sie Schäden am eigenen Auto oder ein Ersatzauto selbst übernehmen würden. Sie schützt Sie bei Schäden, die Sie anderen zufügen. Teilkasko passt, wenn Sie Ihr Auto zusätzlich gegen Diebstahl, Hagel und Glasbruch absichern möchten, selbst verursachte Unfallschäden aber selbst tragen würden. Vollkasko ist Ihre Wahl, wenn Sie zusätzlich selbst verursachte Unfallschäden absichern möchten. Dies ist auch bei günstigeren Fahrzeugen sinnvoll, wenn eine größere Unfallreparatur oder ein Ersatzauto Ihr Budget übersteigen sollte.
Der preisbewusste Basisschutz
Günstiger Beitrag, starker Basisschutz
Konzentration auf Ihren Grundbedarf
Neu- oder Kaufpreis nicht entscheidend
Zusätzliche Sicherheit im Alltag.
Mehr Schutz bei teuren Folgeschäden
Etwa bei Tierbiss und Kurzschluss
Neu- oder Kaufpreis bis zu zwei Jahre
Der besonders umfangreiche Schutz.
Höchster Schutz bei Folgeschäden
Neu- oder Kaufpreis bis zu drei Jahre
Zusätzlicher Schutz im Ausland
Schließen Sie Ihre Autoversicherung direkt auf unserer Website ab und zahlen Sie 5 % weniger als für denselben Tarif am Telefon. Der Rabatt ist im berechneten Beitrag bereits enthalten.²


Alle drei Tarife sichern Personen-, Sach- und Vermögensschäden mit insgesamt bis zu 100 Mio. € je Schadenereignis ab. Bei Personenschäden gelten bis zu 15 Mio. € je geschädigter Person.

In allen drei Tarifen kürzen wir Ihre Kaskoleistung nicht wegen grober Fahrlässigkeit. Ausgenommen sind grob fahrlässig ermöglichter Diebstahl und Schäden unter Alkohol- oder Drogeneinfluss.

Bei versichertem Totalschaden oder Diebstahl: in der Kasko von AutoPlusProtect bis zu 24, bei AutoPremium bis zu 36 Monate. Es gelten die vereinbarten Voraussetzungen. Leasingfahrzeuge ausgenommen.

Mara fährt einen zwölf Jahre alten Kleinwagen im Wert von rund 3.000 Euro. Bei einer teuren Reparatur würde sie das Auto ersetzen. Das Geld dafür hat sie zurückgelegt. Deshalb wählt sie die Kfz-Haftpflicht allein und trägt das Risiko für Schäden am eigenen Auto selbst.
Ihre Leitfrage: Können und möchten Sie Reparaturen oder ein Ersatzauto selbst bezahlen?

Laura und Tim Schneiders Familien-Van ist rund 15.000 Euro wert und parkt draußen. Diebstahl, Hagelschäden und Glasbruch möchten sie absichern. Das Risiko eines eigenen Fahrfehlers tragen sie bewusst selbst: Rücklagen für Reparaturen oder ein Ersatzauto sind vorhanden. Deshalb ergänzen sie ihre Kfz-Haftpflicht um Teilkasko.
Ihre Leitfrage: Möchten Sie Diebstahl und Wetterschäden absichern, selbst verursachte Unfallschäden aber selbst tragen?
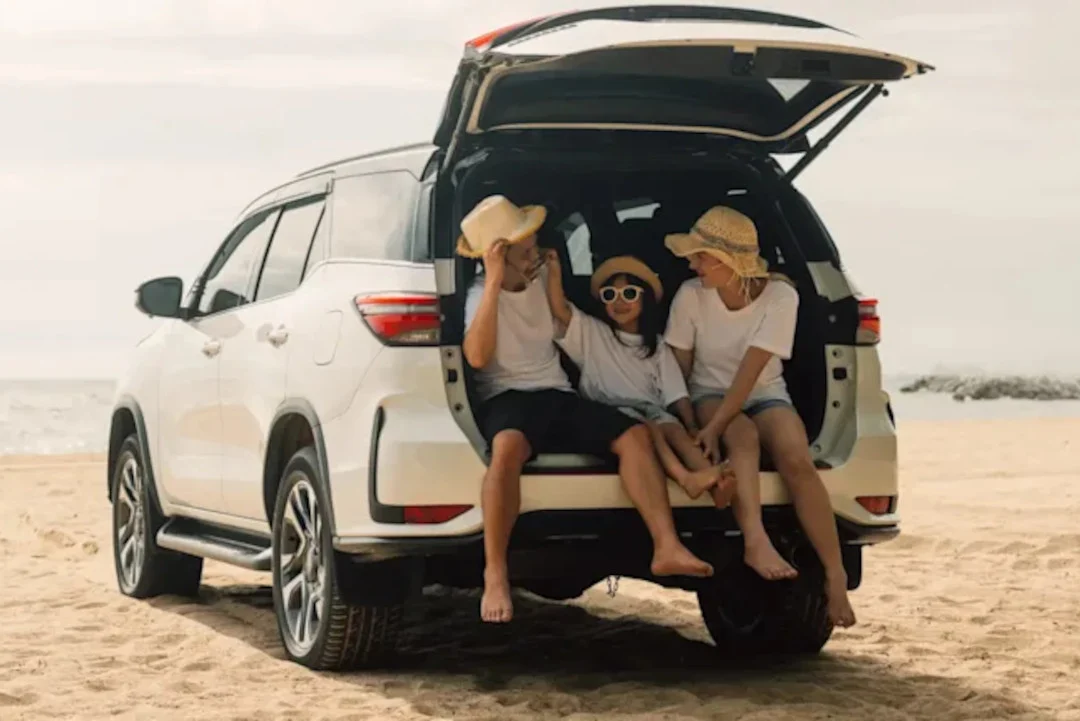
Familie Weber hat ihren Neuwagen selbst bezahlt. Für eine teure Unfallreparatur oder ein Ersatzauto reichen die übrigen Rücklagen nicht. Auf das Auto ist die Familie täglich angewiesen. Deshalb wählt sie Vollkasko und sichert damit auch die Folgen eines eigenen Fahrfehlers ab.
Ihre Leitfrage: Würde eine teure Reparatur oder ein Ersatzauto nach einem selbst verursachten Unfall Ihr Budget übersteigen?
Die Autoversicherung der Sparkassen DirektVersicherung ist modular aufgebaut: Die Versicherungsart bestimmt, welche Schäden abgesichert sind, der Tarif den genauen Leistungsumfang. Zusatzbausteine erweitern Ihren Schutz. Die Selbstbeteiligung legt fest, welchen Anteil eines Kaskoschadens Sie selbst zahlen.
Die gesetzlich vorgeschriebene Kfz-Haftpflicht schützt Sie vor den finanziellen Folgen, wenn Sie mit Ihrem Auto anderen einen Schaden zufügen. Sie übernimmt beispielsweise Behandlungskosten verletzter Personen, Reparaturen an fremden Autos und reine Vermögensschäden. Wir prüfen die Ansprüche gegen Sie, bezahlen berechtigte Forderungen und wehren unberechtigte auf unsere Kosten ab.
100 Mio. € Haftpflichtschutz in allen drei Tarifen
Bei der S-Direkt sind Personen-, Sach- und Vermögensschäden zusammen bis zu 100 Mio. € je Schadenereignis abgesichert. Für Personenschäden gelten bis zu 15 Mio. € je geschädigter Person. Auch die Mallorca-Police für Mietwagen im Ausland ist enthalten.
Schäden am eigenen Auto zusätzlich absichern
Für Schäden an Ihrem eigenen Auto benötigen Sie je nach Schadenursache eine Teilkasko oder Vollkasko. Die Haftpflicht ersetzt beispielsweise keine Reparaturkosten an Ihrem Auto nach einem selbst verursachten Unfall.
Schadenfreiheitsklasse schützen
Ein Schaden, den wir für Sie regulieren, kann Ihre Schadenfreiheitsklasse und damit Ihren Beitrag verschlechtern. Mit dem zusätzlich vereinbarten Rabattschutz bleibt bei einem belastenden Schaden pro Jahr Ihre bisherige SF-Klasse erhalten.
Die Teilkasko ergänzt Ihre Kfz-Haftpflicht um Schutz für Ihr eigenes Auto. Bei der S-Direkt sind unter anderem versichert:
Diebstahl und Raub
Brand und Explosion
Sturm, Hagel, Blitzschlag und Überschwemmung
Glasbruch, etwa durch einen Steinschlag
Zusammenstöße mit Tieren aller Art während der Fahrt
Tierbisse an Kabeln, Schläuchen und Leitungen
Kurzschlussschäden an der Verkabelung
Auch Folgeschäden durch Tierbisse sind abgesichert
Beschädigt ein Tier beispielsweise einen Kühlmittelschlauch, können weitere Schäden am Auto entstehen. Für unmittelbare Tierbiss-Folgeschäden leisten wir je Schadenfall bis zu 5.000 € in AutoBasis, 10.000 € in AutoPlusProtect und 20.000 € in AutoPremium.
Wann brauche ich Vollkasko?
Selbst verursachte Unfallschäden am eigenen Auto und typische Vandalismusschäden wie absichtlich zerkratzter Lack sind nicht durch die Teilkasko versichert. Dafür benötigen Sie eine Vollkasko.
Die Vollkasko enthält den gesamten Teilkaskoschutz und übernimmt zusätzlich Unfallschäden an Ihrem eigenen Auto. Das gilt auch bei selbst verursachten Unfällen oder wenn der Unfallverursacher unbekannt bleibt. Außerdem sind mutwillige Beschädigungen durch Unbefugte versichert, etwa absichtlich zerkratzter Lack.
Schutz auch bei eigenen Fahrfehlern
Fahren Sie beim Einparken gegen einen Pfosten, übernimmt die Vollkasko die versicherten Reparaturkosten an Ihrem Auto abzüglich Ihrer vereinbarten Selbstbeteiligung. Die Kfz-Haftpflicht übernimmt dagegen nur den Schaden am fremden Pfosten.
Verschleiß und reine Betriebs- oder Motorschäden ohne versichertes Schadenereignis sind nicht abgedeckt.
Schadenfreiheitsklasse berücksichtigen
Ein über die Vollkasko regulierter Unfallschaden kann Ihre Schadenfreiheitsklasse verschlechtern und den Beitrag erhöhen. Mit dem zusätzlich vereinbarten Rabattschutz der S-Direkt bleibt bei einem belastenden Schaden pro Jahr Ihre bisherige SF-Klasse erhalten.
Teilkaskoschäden führen auch innerhalb der Vollkasko nicht zur Rückstufung, etwa bei Hagel oder Glasbruch.
Welche Zusatzbausteine sind für mich sinnvoll?
Mit optionalen Zusatzbausteinen ergänzen Sie Ihren Tarif gezielt um Leistungen, die Ihnen wichtig sind. Für Pkw stehen fünf Bausteine zur Verfügung:
AutoSchutzbrief: Hilft, wenn Ihr Auto nach einer Panne oder einem Unfall nicht mehr fahrbereit ist. Dazu gehören beispielsweise organisierte Pannenhilfe und Abschleppen. Weitere Leistungen für die Weiterreise gelten unter zusätzlichen Voraussetzungen.
FahrerSchutzPlus: Sichert bestimmte finanzielle Folgen eigener Verletzungen nach einem ganz oder teilweise selbst verschuldeten Autounfall ab, etwa Verdienstausfall oder Kosten für eine Haushaltshilfe, soweit keine vorrangigen Ansprüche gegen andere bestehen. Für diese Schadenersatzleistungen bei Verletzungen ist ein unfallbedingter stationärer Krankenhausaufenthalt von mindestens drei Tagen innerhalb von sechs Monaten nach dem Unfall erforderlich. Schmerzensgeld ist nicht enthalten.
Rabattschutz: Verhindert bei einem belastenden Schaden pro Jahr und Versicherung die Rückstufung in der Kfz-Haftpflicht beziehungsweise Vollkasko. Sie bleiben in Ihrer bisherigen Schadenfreiheitsklasse. Die geschützte Einstufung lässt sich bei einem Versichererwechsel nicht automatisch übertragen.
Werkstattservice: Bei einem versicherten Kaskoschaden wird Ihr Auto in einer von der S-Direkt ausgewählten Werkstatt repariert. Dafür gilt eine Werkstattbindung: Melden Sie den Schaden vor der Reparatur, damit die Werkstatt festgelegt werden kann.
FahrradSchutzbrief: Organisiert Hilfe, wenn Sie mit einem versicherten Fahrrad nach einer Panne oder einem Unfall nicht weiterfahren können. Versichert sind private Fahrräder, Pedelecs und E-Bikes von Ihnen oder Ihren im Haushalt lebenden Familienangehörigen, sofern diese weder versicherungs- noch zulassungspflichtig sind.
Die Verfügbarkeit einzelner Bausteine hängt vom gewählten Versicherungsschutz und den jeweiligen Voraussetzungen ab.
Ihre Kosten für die Autoversicherung hängt unter anderem von Ihrem Fahrzeug, Ihrer Schadenfreiheitsklasse und dem gewählten Schutz ab. Einige Faktoren können Sie selbst beeinflussen. Ihren persönlichen Beitrag berechnen Sie direkt online.
Die Typklasse berücksichtigt, wie häufig ein Fahrzeugmodell Schäden verursacht und wie teuer diese sind. Sie fließt in die Berechnung Ihres Beitrags ein.
Auch die Schadenbilanz Ihrer Region beeinflusst den Beitrag. Sie wird über die Regionalklasse berücksichtigt. So kann das gleiche Fahrzeug an verschiedenen Orten einen anderen Versicherungsbeitrag erfordern.
Schadenfreie Jahre senken Ihren Beitrag in der Kfz-Haftpflicht und Vollkasko. In der Teilkasko gibt es keine Schadenfreiheitsklasse.
Ihr Beitrag richtet sich auch nach dem gewählten Schutz. Dazu gehören Haftpflicht, Teilkasko oder Vollkasko, der Tarif und mögliche Zusatzbausteine.
Ein kleinerer Fahrerkreis und der Ausschluss junger Fahrer senkt den Beitrag. Geben Sie dabei alle Personen an, die Ihr Auto tatsächlich fahren sollen.
Wer weniger fährt, zahlt einen geringeren Beitrag. Schätzen Sie Ihre jährliche Kilometerleistung realistisch ein und melden Sie Änderungen frühzeitig.
Eine höhere Selbstbeteiligung senkt Ihren Kaskobeitrag. Wählen Sie einen Betrag, den Sie im Schadenfall gut selbst bezahlen können.
Mit unserem Werkstattservice sparen Sie beim Kaskobeitrag. Dafür lassen Sie versicherte Schäden in einer von uns ausgewählten Partnerwerkstatt reparieren.
Franke und Bornberg bewertet unseren Tarif AutoPremium mit „hervorragend“ (0,5). Das unabhängige Rating bewertet dabei die Leistungen und Versicherungsbedingungen.
Die Ratingagentur bewertet seit über 30 Jahren Versicherungen und prüft jährlich über 12.000 Tarife. Renommierte Medien wie das Handelsblatt stützen sich auf die Bewertungen.
In der Studie von DEUTSCHLAND TEST und ServiceValue für Focus Money aus dem Jahr 2026 ist die S-Direkt Branchensieger unter den untersuchten Direktversicherern. Mehr Erfahren.
Mehr als 95 % unserer befragten Kunden sind mit der S-Direkt zufrieden. Das zeigt unsere Kundenbefragung 2025 mit insgesamt 5.000 Befragten. Mehr Erfahren.
Berechnen Sie Ihr Angebot bei der Sparkassen DirektVersicherung und vergleichen Sie Beitrag und Leistungen mit Ihrem bisherigen Vertrag. Prüfen Sie anschließend Ihren Kündigungstermin und wählen Sie den neuen Versicherungsbeginn so, dass Ihr Schutz nahtlos weiterläuft.

Sie können Ihre Autoversicherung zum Ende des Versicherungsjahres kündigen. Die Kündigung muss spätestens einen Monat vorher beim bisherigen Versicherer eingehen. Endet Ihr Versicherungsjahr am 31. Dezember, ist der 30. November der Stichtag. Ihr Versicherungsjahr kann auch zu einem anderen Termin enden. Das Ablaufdatum und die geltende Kündigungsfrist finden Sie in Ihren Vertragsunterlagen.
Ihre schadenfreien Jahre zählen selbstverständlich auch bei der Sparkassen DirektVersicherung. Beim Wechsel fragen wir Ihren bisherigen Schadenverlauf beim Vorversicherer ab und berücksichtigen ihn bei der Einstufung Ihrer Kfz-Haftpflicht und Vollkasko.
Lassen Sie sich den neuen Versicherungsschutz bestätigen, bevor Sie Ihren bisherigen Vertrag kündigen. Stimmen Sie den Beginn Ihrer neuen Autoversicherung auf das Ende des bisherigen Vertrags ab. So vermeiden Sie eine Versicherungslücke.
Ja, mit einem Sonderkündigungsrecht, etwa bei einer Beitragserhöhung ohne entsprechende Mehrleistung oder nach einem Schadenfall. Bei einer solchen Beitragserhöhung haben Sie einen Monat ab Erhalt der Mitteilung Zeit zu kündigen. Nach einem Schadenfall beginnt die Monatsfrist nicht schon am Schadentag, sondern beispielsweise nach Abschluss der Verhandlungen über die Entschädigung. Prüfen Sie dazu die Mitteilung und Vertragsbedingungen Ihres bisherigen Versicherers.
So gehen Sie beim Versicherungswechsel Schritt für Schritt vor.

So nehmen Sie Ihre schadenfreien Jahre zur S-Direkt mit.

Das folgende Video erklärt den Versicherungsschutz von Haftpflicht, Teil- und Vollkasko mit Tonspur und Untertitel in drei Minuten.
Sie benötigen Ihre persönlichen Daten, die Fahrzeugdaten aus Ihrem Fahrzeugschein, Ihre voraussichtliche jährliche Fahrleistung und Angaben zum Fahrerkreis: Wer soll das Auto fahren und wie alt sind diese Personen? Beim Wechsel zur S-Direkt halten Sie außerdem Angaben zur bisherigen Versicherung und die Schadenfreiheitsklassen für Haftpflicht und gegebenenfalls Vollkasko bereit. Diese finden Sie auf Ihrer letzten Beitragsrechnung.
Schließen Sie Ihre Autoversicherung bei der S-Direkt online ab. Für die Zulassung erhalten Sie Ihre eVB-Nummer direkt im Anschluss per E-Mail. Damit weisen Sie bei der Zulassungsstelle Ihren Kfz-Haftpflichtschutz nach. Die eVB-Nummer selbst ist kostenlos.
Ihr Schutz bei der S-Direkt beginnt zum vereinbarten Zeitpunkt. Bei einer Zulassung mit unserer eVB besteht vorläufiger Kfz-Haftpflichtschutz spätestens ab dem Zulassungstag. Vorläufiger Teilkasko- oder Vollkaskoschutz gilt nur mit unserer ausdrücklichen Zusage. Zahlen Sie Ihren ersten Beitrag fristgerecht, damit Ihr Versicherungsschutz bestehen bleibt.
Nein. Wenn Ihr Auto bereits auf Sie zugelassen ist und Sie zur S-Direkt wechseln, informieren wir die Zulassungsbehörde über Ihren neuen Versicherungsschutz. Sie müssen weder zur Zulassungsstelle noch selbst eine eVB-Nummer einreichen.
Bei der S-Direkt startet Ihr Zweitwagen in SF-Klasse 2, wenn folgende Voraussetzungen erfüllt sind:
Ihr Erstwagen ist auf Sie zugelassen und in der Kfz-Haftpflicht mindestens in SF-Klasse 2 eingestuft. Sie sind auch dessen Versicherungsnehmer.
Sie versichern beide Autos als Privatperson und nutzen sie nicht gewerblich.
Sie und alle Fahrer des Zweitwagens sind mindestens 25 Jahre alt. Den Zweitwagen fahren höchstens zwei Personen.
Für den Zweitwagen besteht keine anrechenbare Vorversicherung.
Ihr Erstwagen muss dafür nicht bei der S-Direkt versichert sein. Erfüllen Sie diese Voraussetzungen nicht, prüfen wir, ob eine andere Einstufung für Sie infrage kommt.
Eine bessere Einstufung als SF-2 ist zudem möglich, wenn bereits ein eigener, anrechenbarer Schadenverlauf vorliegt. Dann übernehmen wir diesen nach den entsprechenden Voraussetzungen. Der Zweitwagen erhält aber nicht automatisch die SF-Klasse des Erstwagens.
Versichern Sie erstmals einen eigenen Pkw und besitzen Ihren Führerschein seit mindestens drei Jahren, starten Sie bei der S-Direkt in SF-Klasse ½ statt SF 0. Dafür benötigen Sie einen Führerschein aus dem Europäischen Wirtschaftsraum oder eine gleichgestellte Fahrerlaubnis.
Auch mit kürzerer Führerscheindauer ist SF ½ möglich: wenn ein Pkw Ihres Ehepartners oder Ihres mit Ihnen zusammenlebenden Partners mindestens in SF ½ versichert ist. Bei einem Pkw Ihrer Eltern muss dieser auf einen Elternteil zugelassen und bei der S-Direkt versichert sein, ebenfalls mindestens in SF ½. Sie selbst benötigen eine gültige Fahrerlaubnis.
Greift keine Sondereinstufung, beginnen Sie in SF-Klasse 0.
Melden Sie Ihren Kfz-Schaden bequem online oder telefonisch unter 0211 729-8833, rund um die Uhr. Bei Fragen zu einem bereits gemeldeten Schaden hilft Ihnen Ihr persönlicher Schadensachbearbeiter. Seine Kontaktdaten finden Sie in unseren Schreiben zu Ihrem Schaden.
Im Kundenportal der S-Direkt sehen Sie Ihre Vertragsdaten und Dokumente ein und ändern beispielsweise Ihre jährliche Fahrleistung. Außerdem können Sie Schäden melden und den Bearbeitungsstand verfolgen. Das geht rund um die Uhr, auch ohne App. Bei Fragen hilft Ihnen unser Kundenservice unter 0211 729-8811 persönlich weiter.
¹ Franke und Bornberg bewertet AutoPremium mit „hervorragend“ (0,5). Mehr Infos zu dem Test und dem Siegel: So bewertet Franke Bornberg.
² Schließen Sie Ihre Autoversicherung direkt auf unserer Website ab und zahlen Sie 5 % weniger als für denselben Tarif am Telefon. Der Rabatt ist im berechneten Beitrag bereits enthalten.
Wählen Sie einen Betrag, den Sie nach einem Schaden problemlos selbst bezahlen können. Vergleichen Sie dafür den Beitrag bei unterschiedlichen Selbstbeteiligungen: Passt die Beitragsersparnis zum höheren Eigenanteil, den Sie im Schadenfall tragen müssen?
So funktioniert die Selbstbeteiligung
Bei einem versicherten Kaskoschaden tragen Sie den vereinbarten Eigenanteil. Die S-Direkt übernimmt die darüber hinausgehenden versicherten Kosten. Bei 2.000 € Reparaturkosten und 150 € Selbstbeteiligung zahlen Sie beispielsweise 150 € selbst, wir die verbleibenden 1.850 €.
Die Selbstbeteiligung fällt grundsätzlich je Schadenereignis an. Liegen die versicherten Kosten darunter, bezahlen Sie den Schaden vollständig selbst.
Unser Tipp für Ihre Entscheidung
Prüfen Sie auch, ob Sie den gewählten Eigenanteil bei mehreren Schäden im Jahr jeweils aufbringen könnten. Ihre Rücklage sollte dafür ausreichen.
Ja. AutoBasis, AutoPlusProtect und AutoPremium stehen Ihnen jeweils für die Kfz-Haftpflicht allein sowie mit Teilkasko oder Vollkasko zur Verfügung. Die Versicherungsart bestimmt, welche Schäden abgesichert sind. Mit dem Tarif wählen Sie den Umfang der Leistungen.
In diesen Fällen können Sie Ihre Kfz-Versicherung vorzeitig kündigen.
Prüfen Sie, welchen Kaskoschutz, welche Selbstbeteiligung und welche Vorgaben zur Reparaturwerkstatt Ihr Leasing- oder Finanzierungsvertrag vorsieht.
Für geleaste Pkw enthält die Vollkasko von AutoPlusProtect und AutoPremium eine GAP-Deckung: Bei versichertem Totalschaden oder Diebstahl ersetzt sie die Differenz zwischen dem vertraglich abgesicherten Leasingrestbetrag und dem Wiederbeschaffungswert Ihres Autos. In AutoBasis ist sie nicht enthalten.
Bei finanzierten Autos gilt diese GAP-Deckung nicht. Klären Sie mit Ihrer finanzierenden Bank, ob eine Lücke zwischen Versicherungsentschädigung und offener Kreditsumme abgesichert ist oder zusätzlicher Schutz benötigt wird.
Die Mallorca-Police ergänzt den Haftpflichtschutz Ihres Mietwagens im Ausland, nicht nur auf Mallorca. Sie greift, wenn Sie anderen einen Schaden zufügen und die Haftpflichtversicherung des Mietwagens nicht ausreicht.
Bei der S-Direkt ist sie in allen drei Pkw-Tarifen enthalten. Sie gilt für Mietzeiten bis zu drei Monaten in Europa sowie den außereuropäischen EU-Gebieten. Deutschland, Russland und Belarus sind ausgenommen. Schäden am Mietwagen selbst sind nicht versichert.


